Table of Contents
ToggleIRS 세무조사 편지 Letter 566 · 2205 · 525란?
시작, 일정, 그리고 결과 — 세 편지의 의미.
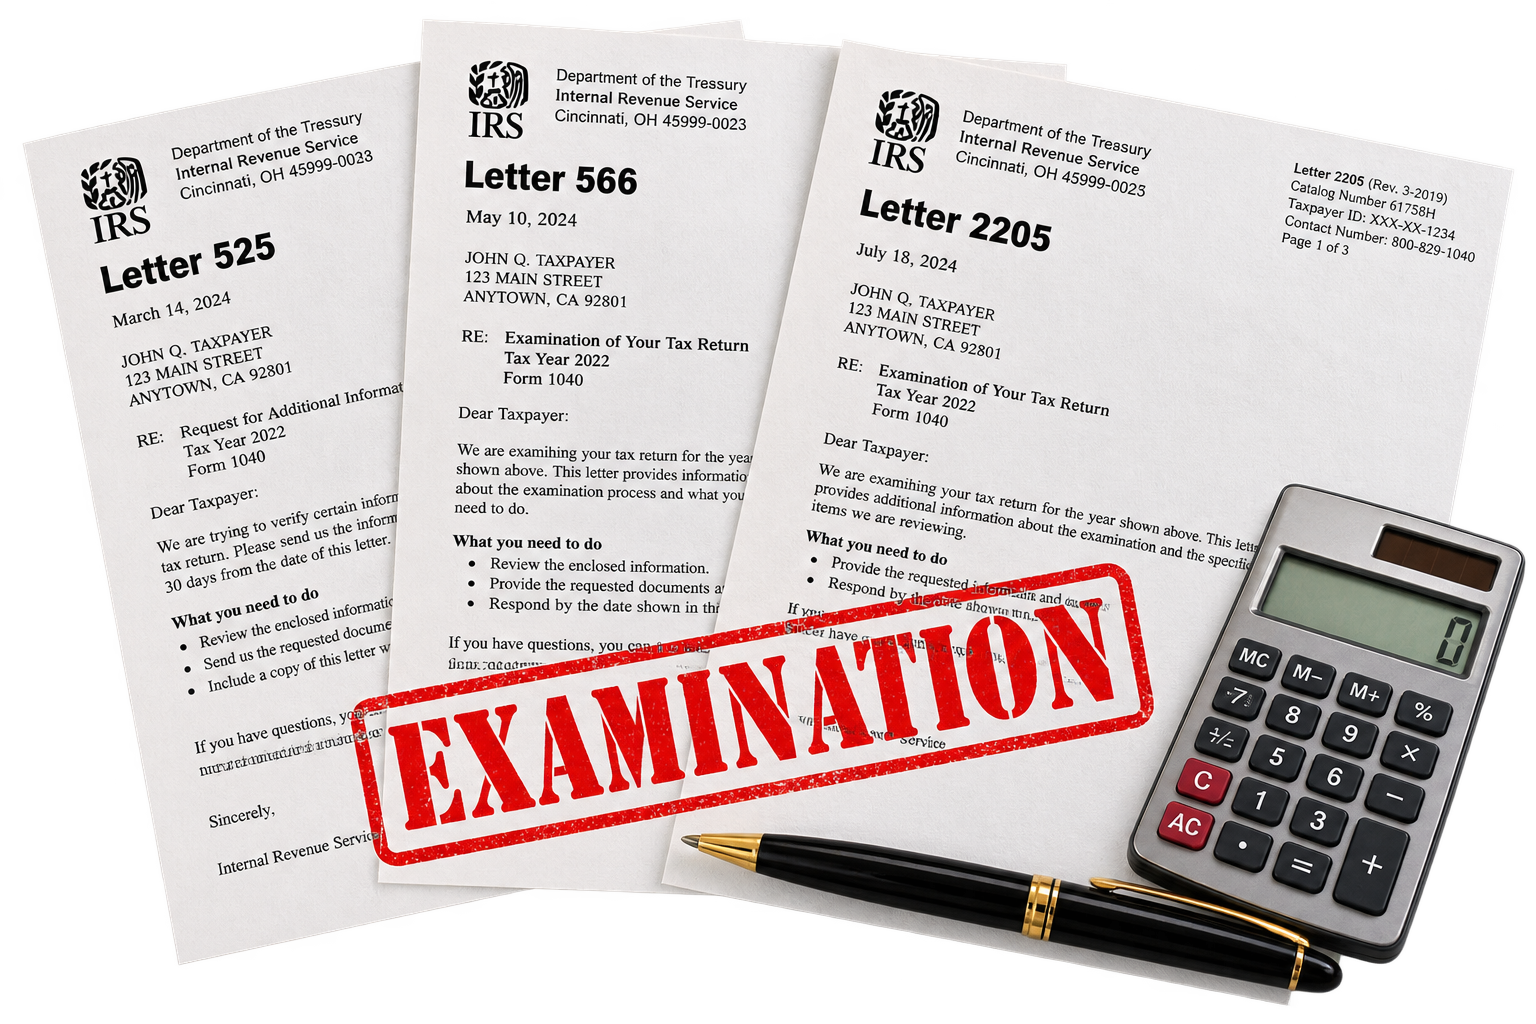
Letter 566은 우편 세무조사의 시작, Letter 2205는 사무실·현장 조사의 일정 안내, Letter 525는 조사 결과(30일 편지)입니다. 어느 편지인지에 따라 지금 해야 할 일이 완전히 다릅니다.
세 편지는 각각 무슨 뜻인가요?
Letter 566 (Correspondence Examination) — IRS 세무조사의 70% 이상을 차지하는 우편 조사의 시작 편지입니다. 조사 대상 연도와 항목(예: Schedule C 경비, 자녀 세액공제, 기부금, 교육비 공제)을 지정하고, 30일 안에 증빙 서류를 보내라고 요청합니다. 조사관을 만날 필요 없이 서류로만 진행됩니다. 변형으로 566-S, 566-B 등이 있습니다.
Letter 2205 (Initial Contact for Office/Field Audit) — 사무실 조사(Office audit) 또는 현장 조사(Field audit)의 첫 연락입니다. 담당 조사관(Revenue Agent/Tax Compliance Officer)의 이름과 연락처가 있고, 10일 안에 전화해 면담 일정을 잡으라고 합니다. 이후 Information Document Request(Form 4564)로 자료 목록이 옵니다. 2205-A(개인), 2205-B(사업체) 등으로 나뉩니다.
Letter 525 (General 30-Day Letter) — 조사가 끝난 뒤 결과 보고서(Form 4549, Report of Income Tax Examination Changes)와 함께 오는 편지입니다. 제안된 조정 내용·추가 세금·페널티가 적혀 있고, 30일 안에 (1) 동의 서명, (2) 추가 자료 제출, (3) IRS 독립 이의심사국(Appeals) 이의 제기 중 하나를 선택해야 합니다. 대면 조사는 Letter 915가 같은 역할을 합니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| 편지 번호와 조사 유형 | 566(우편) / 2205(대면) / 525(결과). 번호에 따라 응답 방법과 기한이 다릅니다. |
| 조사 대상 연도와 항목 | 어느 해, 어떤 항목인지. 요청하지 않은 항목까지 자료를 보낼 필요는 없습니다. |
| 기한 | 566은 통상 30일, 2205는 10일 내 연락, 525는 30일 이의 기한. 연장은 미리 요청해야 합니다. |
| 조사관 정보 / Form 4549 | 2205·525에는 담당자 이름·전화·팩스가 있습니다. 525의 Form 4549에서 조정 항목과 금액을 확인합니다. |
왜 세무조사 대상이 되나요?
- 통계적 선별(DIF 점수) — 같은 소득 구간 대비 공제·경비 비율이 높을 때. Schedule C 적자, 큰 기부금, 홈오피스 공제 등이 대표적.
- 제3자 자료 불일치 — 1099·W-2와 신고 내용의 차이(CP2000 대신 조사로 진행되는 경우).
- 특정 크레딧 검증 — 근로소득세액공제(EITC), 자녀세액공제, 교육비 크레딧은 우편 조사 비중이 높습니다.
- 연관 조사 — 거래 상대방·동업자·법인 조사에서 파생. 현금 거래가 많은 업종, 해외 계좌·자산 보고 누락도 포함.
왜 위험한가요?
세무조사의 위험은 "자료를 못 내서 공제가 전부 부인되는 것"입니다. Letter 566에 증빙을 제때 보내지 않으면 IRS는 해당 공제·크레딧을 전액 부인하고 Letter 525 → Letter 3219(90일)로 진행합니다. 또 대면 조사에서 준비 없이 조사관과 직접 이야기하면 조사 범위가 다른 연도·다른 항목으로 넓어지기도 합니다.
Letter 525의 30일을 넘기면 Appeals 이의 제기 권리가 사라지고, 90일 법정 통지 단계에서는 조세법원 제소 외에 다툴 방법이 없어집니다.
세무조사는 어떻게 진행되나요?
우편 조사(자료 요청) 또는 대면 조사(일정 연락). 위임장 제출로 조사관 소통을 대리.
조사관의 자료 요청에 기한 내 응답. 필요 시 연장 요청.
Form 4549 결과 보고서. 동의 / 추가 자료 / Appeals 이의 중 선택.
법정 부족세액 통지. 조세법원 제소 외 다툴 방법 없음. 지나면 확정.
지금 무엇을 해야 하나요?
- 편지 번호와 기한을 확인하세요. 566은 자료 제출 기한, 2205는 연락 기한, 525는 이의 기한입니다. 연장은 기한 전에 요청합니다.
- 요청 항목의 증빙을 정리하세요. 영수증·은행 기록·계약서·마일리지 기록 등을 항목별로 묶고 요약표를 만듭니다.
- 조사관과 직접 이야기하기 전에 상담하세요. 위임장(Form 2848)을 제출하면 조사관은 대리인과 소통하며, 조사 범위가 넓어지는 것을 막을 수 있습니다.
- Letter 525를 받았다면 30일 안에 결정하세요. 일부 동의·일부 이의도 가능합니다. 이의 제기(Appeals)는 서면 항변서로 합니다.
- 편지 사진을 보내 주세요. 어떤 조사인지, 무엇을 준비해야 하는지, 기한은 언제인지 한국어로 정리해 드립니다.
비슷한 통지서와 무엇이 다른가요?
| 편지 | 단계 | 기한 | 해야 할 일 |
|---|---|---|---|
| Letter 566 | 우편 조사 시작 | 30일 | 지정 항목 증빙 제출 |
| Letter 2205 | 대면 조사 시작 | 10일 내 연락 | 일정 조율, IDR 준비 |
| Letter 525 / 915 | 조사 결과(30일 편지) | 30일 | 동의 / 자료 추가 / Appeals 이의 |
| Letter 3219 / 531 | 법정 부족세액 통지 | 90일 / 150일 | 조세법원 제소 또는 동의 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 조사 분석 | 편지 유형·대상 항목·기한을 확인하고 조사관과의 소통을 위임장으로 대리합니다. |
| 2. 자료 준비 | 증빙을 항목별로 정리하고 요약표·설명서를 작성해 제출합니다. |
| 3. 협의·이의 | 조정안을 검토해 합의하거나, Letter 525 단계에서 Appeals 이의를 제기합니다. |
| 4. 종결·후속 | 결과에 따른 납부 계획, 페널티 감면, 필요 시 90일 통지 대응까지 진행합니다. |
참고: IRS 조사 결과는 주정부와 공유됩니다. 캘리포니아 FTB는 연방 조정 내용을 바탕으로 별도 부과 예정 통지(NPA)를 보내므로, 연방 조사가 끝나면 주 세금 수정 신고 여부도 확인해야 합니다.
Letter 525 · 566 · 2205 자주 묻는 질문
Letter 566을 받았는데 세무조사인가요?
Letter 2205를 받았습니다. 조사관에게 직접 전화해야 하나요?
Letter 525의 30일을 넘기면 어떻게 되나요?
증빙이 일부 없습니다. 공제가 전부 부인되나요?
한국에 거주하는데 세무조사 편지가 왔습니다.
세무조사 편지, 조사관과 이야기하기 전에 먼저 상담하세요
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)