Table of Contents
ToggleIRS CP3219A 통지서란?
90일, 연장되지 않는 법정 기한.
CP2000 등 이전 통지에 답하지 않았을 때 오는 "부족세액 통지(Notice of Deficiency)"입니다. 90일(해외 150일) 안에 조세법원에 제소하지 않으면 IRS 제안 금액이 그대로 확정됩니다. 이 기한은 어떤 사유로도 연장되지 않습니다.
CP3219A는 무슨 편지인가요?
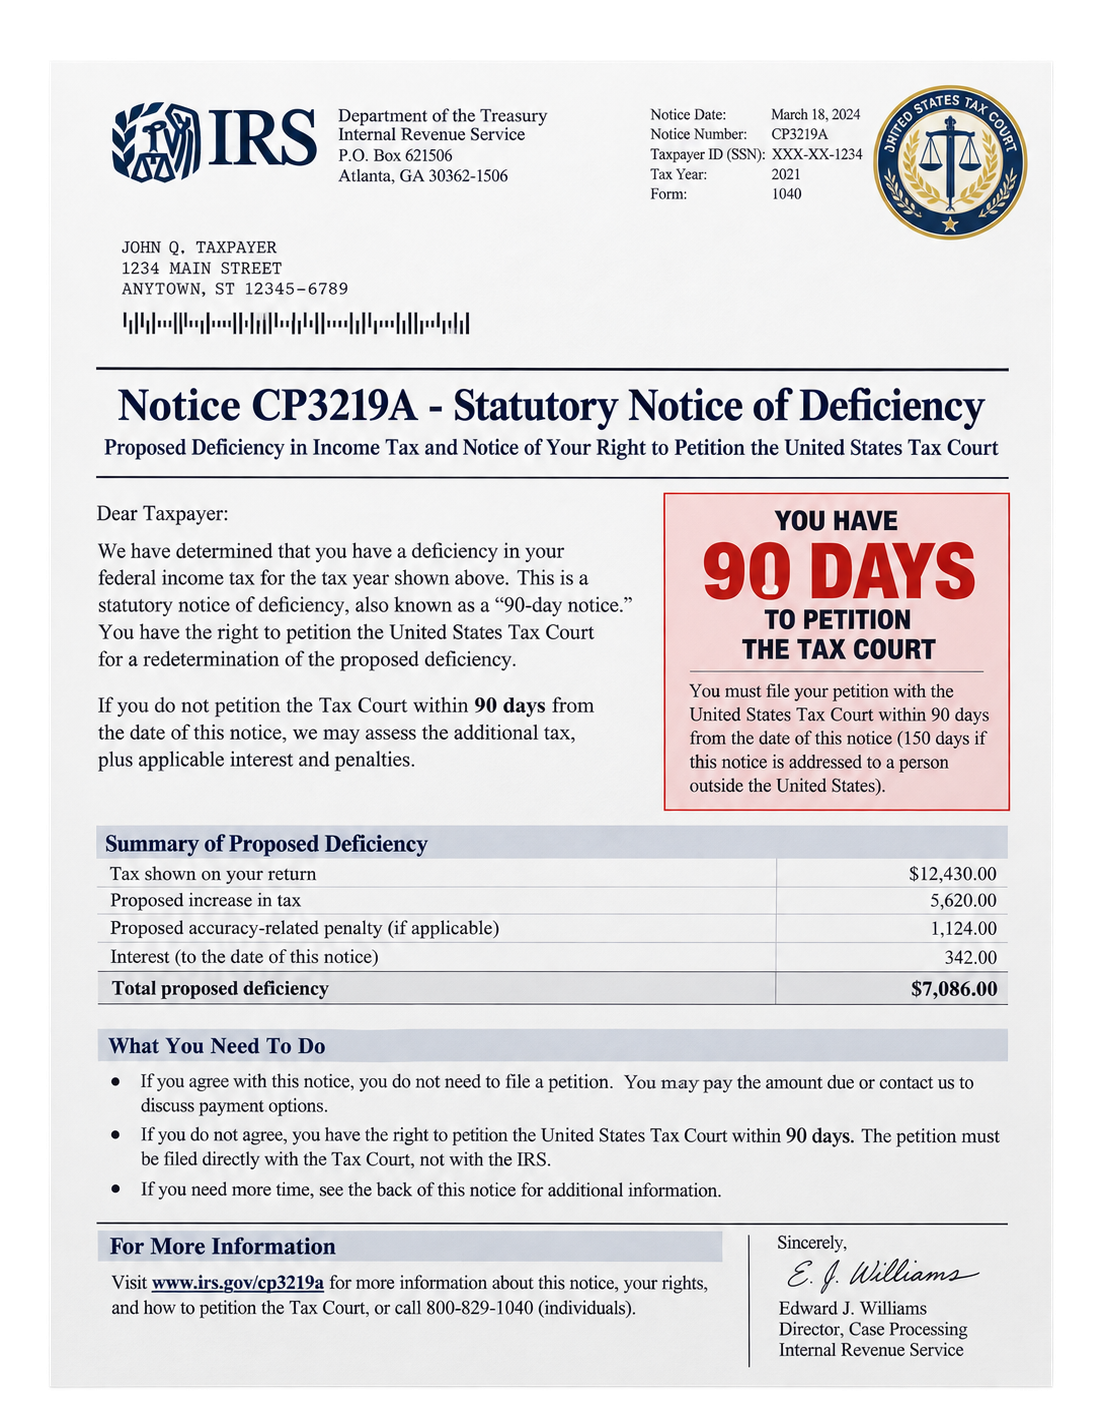
CP3219A는 IRC §6212에 따른 법정 부족세액 통지(Statutory Notice of Deficiency)입니다. 주로 CP2000(소득 불일치)이나 CP2501에 답이 없거나 합의가 안 됐을 때 발송되며, "We've determined that there is a deficiency (increase) in your income tax"라는 문장으로 시작합니다. 편지에는 IRS가 확정하려는 세금·페널티·이자, 근거가 된 소득 자료, 동의서(Form 5564 Notice of Deficiency – Waiver), 그리고 조세법원 제소 안내가 들어 있습니다.
IRS는 이 통지를 보내기 전에는 추가 세금을 "부과(assess)"할 수 없습니다. 즉 CP3219A는 납세자가 세금을 내기 전에 법원에서 다툴 수 있는 유일한 기회를 보장하는 절차입니다. 90일 기한은 법으로 정해져 있어 IRS도 연장할 수 없고, 하루라도 늦으면 조세법원은 사건을 받아주지 않습니다.
CP3219A 편지, 이렇게 읽으세요
| 항목 | 확인 포인트 |
|---|---|
| Notice date / Last day to petition | 편지에 조세법원 제소 마감일이 직접 적혀 있습니다. 이 날짜가 기준입니다(소인 기준). |
| Deficiency / Penalties | 확정하려는 추가 세금과 정확성 페널티(20%). CP2000 금액과 같은지 확인합니다. |
| Form 5564 (Waiver) | 동의할 때 서명해 보내는 양식. 서명하면 즉시 부과·청구가 시작됩니다. 일부만 동의할 때는 서명하지 않습니다. |
| Explanation of changes | 어떤 소득·공제를 근거로 했는지. 여기서 틀린 부분을 찾아 조세법원 제소 또는 IRS와의 합의 자료로 씁니다. |
왜 받게 되나요?
- CP2000·CP2501에 답하지 않음 — 가장 흔한 경로. 편지를 못 받았거나 미뤄둔 경우.
- CP2000 회신이 IRS에 반영되지 않음 — 회신은 했지만 처리 지연·분실로 자동 발송된 경우. 회신 증빙이 중요합니다.
- 세무조사 결과 미합의 — 30일 편지(Letter 525 등)에 답하지 않아 Letter 3219(통신조사)·Letter 531(대면조사)로 온 경우.
- 신고를 안 해서 IRS가 대신 계산(SFR) — 미신고자에게 IRS가 제3자 자료로 세금을 산정해 통지하는 경우.
왜 위험한가요?
CP3219A의 위험은 "되돌릴 수 없는 기한"입니다. 90일이 지나면 IRS는 제안 금액을 확정(assessment)하고 곧바로 CP14 등 청구·징수 절차로 넘어갑니다. 그 후에는 세금을 먼저 낸 뒤 환급 소송을 하거나, 재검토 요청(Audit Reconsideration)에 의존해야 하는데, 어느 쪽도 조세법원 제소보다 불리합니다.
또한 CP2000 단계에서 줄일 수 있었던 금액(취득원가·경비·중복 보고)이 그대로 세금이 됩니다. 수천 달러 차이가 나는 경우가 흔합니다.
90일 안에 무엇이 결정되나요?
90일(해외 150일) 카운트다운. IRS와 합의 시도와 법원 제소 준비를 병행.
제소하면 부과 보류 + Appeals 합의 기회. 동의하면 서명 후 청구서(CP14) 수령.
제안 금액 그대로 부과. 청구·독촉·압류 절차 시작.
Audit Reconsideration으로 재검토를 요청할 수 있으나 징수는 계속될 수 있음.
지금 무엇을 해야 하나요?
- 마감일을 적어 두세요. 편지에 적힌 "last day to petition"이 기준입니다. 해외 주소는 150일.
- IRS 계산이 맞는지 검토하세요. CP2000과 같은 금액이라면 취득원가·경비·중복 보고가 반영되지 않았을 가능성이 큽니다.
- 다툴 부분이 있으면 조세법원 제소를 준비하세요. 소액 사건(S case, $50,000 이하)은 절차가 간단합니다. 제소 후 대부분은 재판 전에 IRS Appeals와 합의로 끝납니다.
- 동의한다면 Form 5564 서명 + 납부 계획을 세우세요. 서명 즉시 청구가 시작되므로 분할납부·페널티 감면을 함께 준비합니다.
- 편지 사진과 CP2000 회신 기록을 보내 주세요. 이미 회신했는데 CP3219A가 왔다면 그 증빙이 매우 중요합니다.
CP3219A vs CP2000 vs Letter 3219 / 531
| 통지서 | 단계 | 기한 | 효과 |
|---|---|---|---|
| CP2000 | 제안(proposed). 아직 법적 통지 아님 | 30일 | 회신으로 조정 가능 |
| CP3219A | 법정 부족세액 통지 (CP2000 후속) | 90일 / 150일, 연장 불가 | 조세법원 제소권. 지나면 확정 |
| Letter 3219 | 통신 세무조사 후 부족세액 통지 | 90일 / 150일 | CP3219A와 동일 |
| Letter 531 | 대면 세무조사 후 부족세액 통지 | 90일 / 150일 | CP3219A와 동일 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 긴급 검토 | 마감일을 확정하고, IRS 계산의 오류와 줄일 수 있는 금액을 찾습니다. |
| 2. 전략 결정 | 조세법원 제소(S case 포함) / IRS 합의 / 동의 중 유리한 길을 정합니다. |
| 3. 제소·합의 진행 | 제소 서류를 준비하고, Appeals와 합의안을 협의합니다. 세무 대리 범위를 넘는 소송 절차는 협력 변호사와 함께 진행합니다. |
| 4. 확정 후 대응 | 기한이 지났다면 재검토 요청(Audit Reconsideration), 페널티 감면, 분할납부로 피해를 줄입니다. |
참고: 연방 세액이 확정되면 IRS는 그 정보를 주정부와 공유하고, 캘리포니아 FTB 등은 별도의 부과 예정 통지(NPA)를 보냅니다. 연방 대응과 함께 주 세금도 준비해야 합니다.
CP3219A 자주 묻는 질문
CP3219A의 90일 기한을 연장할 수 있나요?
조세법원에 가면 재판을 해야 하나요?
CP2000에 이미 답장했는데 CP3219A가 왔습니다.
90일이 지났습니다. 방법이 없나요?
한국에 거주합니다. 150일이 적용되나요?
CP3219A, 90일 안에 함께 결정하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)