Table of Contents
ToggleIRS CP504 통지서란?
"주 세금 환급금을 압류하겠다"는 최종 독촉입니다.
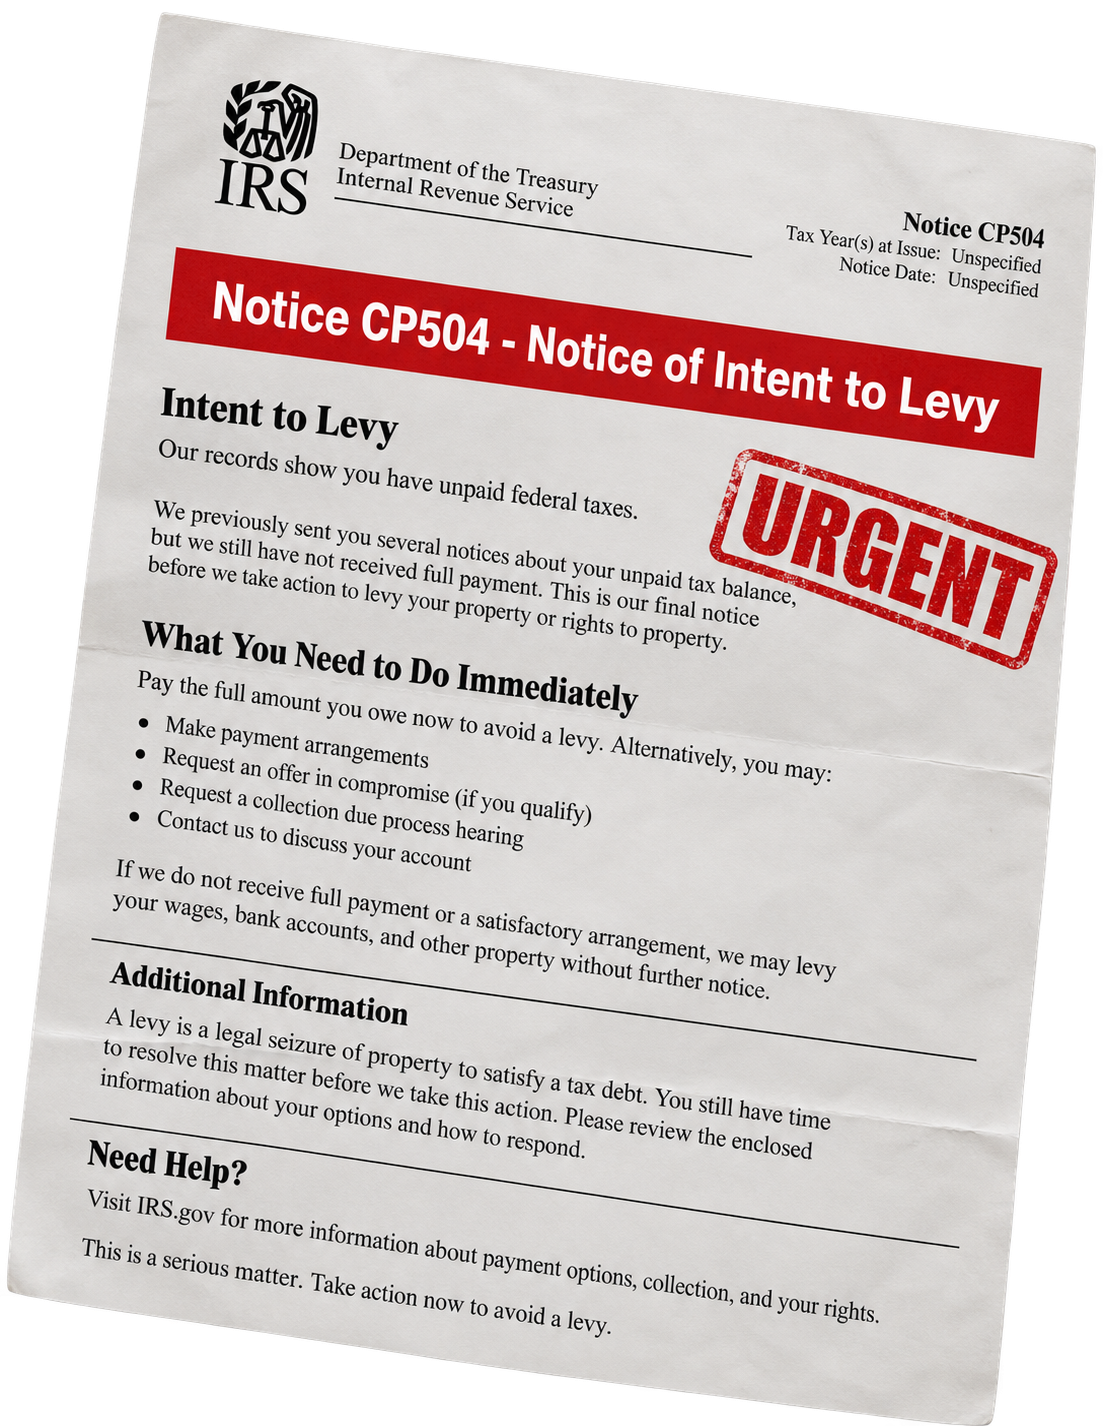
CP504는 IRS 징수 절차에서 "Notice of Intent to Levy"라는 제목이 처음 등장하는 편지입니다. 30일 안에 납부하지 않으면 주(州) 세금 환급금을 압류할 수 있고, 연방 세금 담보권(Lien) 설정도 가능해집니다.
CP504는 무슨 편지인가요?
CP504(사업체는 CP504B)는 CP14 → CP501 → CP503에 응답이 없을 때 발송되는 네 번째이자 마지막 "일반 독촉" 통지입니다. 편지 제목이 "Notice of intent to seize (levy) your property or rights to property"로 바뀌고, 금액은 "Amount due immediately"로 표시됩니다.
CP504의 법적 효과는 IRC §6331(d)의 압류 의향 통지입니다. 이 통지 후 30일이 지나면 IRS는 주(州) 세금 환급금을 압류할 수 있습니다. 또한 IRS가 연방 세금 담보권(Notice of Federal Tax Lien)을 설정할 수 있는 단계입니다. 그러나 급여·은행 계좌 등 일반 재산을 압류하려면 청문 권리(CDP)가 포함된 별도 통지(LT11, Letter 1058, CP90)를 먼저 보내야 합니다. 많은 분들이 CP504를 "급여 압류 통지"로 오해하지만, 정확히는 그 직전 단계입니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| Amount due immediately | 즉시 납부 요구 금액. 압류 예고 이후 미납 페널티는 월 0.5% → 1%로 오릅니다. |
| Notice date | 30일 기산일. 이 날짜 + 30일 전에 납부 또는 약정이 필요합니다. |
| Levy 대상 문구 | "state tax refund or other property" — 이 단계에서 실제로 압류되는 것은 주 세금 환급금입니다. |
| Publication 594 / 1660 | IRS 징수 절차와 납세자 권리 안내 책자. 청문 권리는 다음 통지(LT11)에서 생깁니다. |
왜 받게 되나요?
- 세 번의 통지(CP14·501·503)에 모두 답하지 않음 — 가장 흔한 이유.
- 주소 변경 누락 — 이전 통지를 받지 못해 CP504가 첫 편지처럼 느껴지는 경우.
- 분할납부 중단 — 약정 불이행(CP523) 후 징수가 재개된 경우.
- 해외 거주 — 미국 소득이 있는 한국 거주자가 미국 주소로 온 통지를 보지 못한 경우.
왜 위험한가요?
CP504부터는 "말"이 아니라 "행동"이 시작됩니다. 주 세금 환급금이 압류되고, 연방 세금 담보권이 설정되면 신용·부동산·대출에 영향이 생깁니다. 미납 페널티율도 두 배가 됩니다.
그리고 CP504 다음 편지는 LT11 또는 CP90(압류 예고 + 청문 권리)입니다. 그 편지의 30일이 지나면 급여, 은행 계좌, 사회보장 급여까지 압류할 수 있습니다. CP504는 그 전에 조용히 해결할 수 있는 마지막 기회입니다.
방치하면 어떻게 진행되나요?
청구서와 두 번의 리마인더.
30일 후 주 세금 환급금 압류 가능. Lien 설정 가능. 페널티율 월 1%.
압류 예고 + 청문(CDP) 권리. Form 12153을 30일 안에 제출하면 압류 보류.
30일 경과 후 급여·은행·사회보장 급여 압류, 담보권 공시.
지금 무엇을 해야 하나요?
- 30일 안에 납부하거나 분할납부를 신청하세요. 승인된 약정이 있으면 압류가 진행되지 않습니다. 온라인 신청이 가장 빠릅니다.
- 금액이 틀리면 즉시 이의를 제기하세요. 이미 납부·정정된 금액인지 확인하고, 틀렸다면 징수 보류(collection hold)를 요청하며 바로잡습니다.
- 낼 수 없다면 징수 유예(CNC)나 타협 제안(OIC)을 검토하세요. 납부 능력이 없으면 일시적 징수 유예, 재산·소득이 적으면 타협 제안으로 세액 일부만 내고 종결할 수 있습니다.
- 담보권 설정을 막으세요. 잔액을 낮추고 자동이체 분할납부를 설정하면 담보권 설정을 피하거나 철회할 수 있습니다.
- 편지 사진을 보내 주세요. 남은 날짜와 가장 빠른 조치를 한국어로 바로 안내드립니다.
CP504 vs LT11 / Letter 1058 vs CP90
| 통지서 | 압류 대상 | 청문(CDP) 권리 | 기한 |
|---|---|---|---|
| CP504 | 주(州) 세금 환급금 | 없음(다음 통지에서 발생) | 30일 |
| LT11 / Letter 1058 | 급여·은행·기타 재산 | 있음 — Form 12153 | 30일 |
| CP90 / CP297 | 급여·은행·기타 재산 (자동화 징수) | 있음 — Form 12153 | 30일 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 긴급 검토 | 남은 날짜와 금액, 담보권 설정 여부를 확인하고 징수 보류를 요청합니다. |
| 2. 약정 신청 | 분할납부·징수 유예·타협 제안 중 가능한 제도를 정해 30일 안에 신청합니다. |
| 3. 금액 다툼 | 금액 오류가 있으면 소명 자료로 정정하고, 필요 시 다음 단계의 청문(CDP)을 준비합니다. |
| 4. 담보권 관리 | Lien 설정 회피·철회·해제를 진행합니다. |
CP504 자주 묻는 질문
CP504를 받으면 바로 급여가 압류되나요?
CP504와 LT11은 무엇이 다른가요?
분할납부를 신청하면 압류가 멈추나요?
담보권(Lien)이 이미 설정됐습니다. 해제할 수 있나요?
한국에 거주 중입니다. 미국 주 세금 환급금이 없는데도 상관있나요?
CP504, 압류가 시작되기 전에 함께 멈추겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)