Table of Contents
ToggleIRS CP14 통지서란?
"세금이 남았습니다"라는 첫 번째 청구서입니다.
세금보고 후 IRS가 계산한 잔액(세금·페널티·이자)이 남아 있을 때 보내는 첫 번째 미납 통지입니다. 가장 많이 발송되는 IRS 편지이며, 여기서 정리하면 가장 저렴하게 끝납니다.
CP14는 무슨 편지인가요?
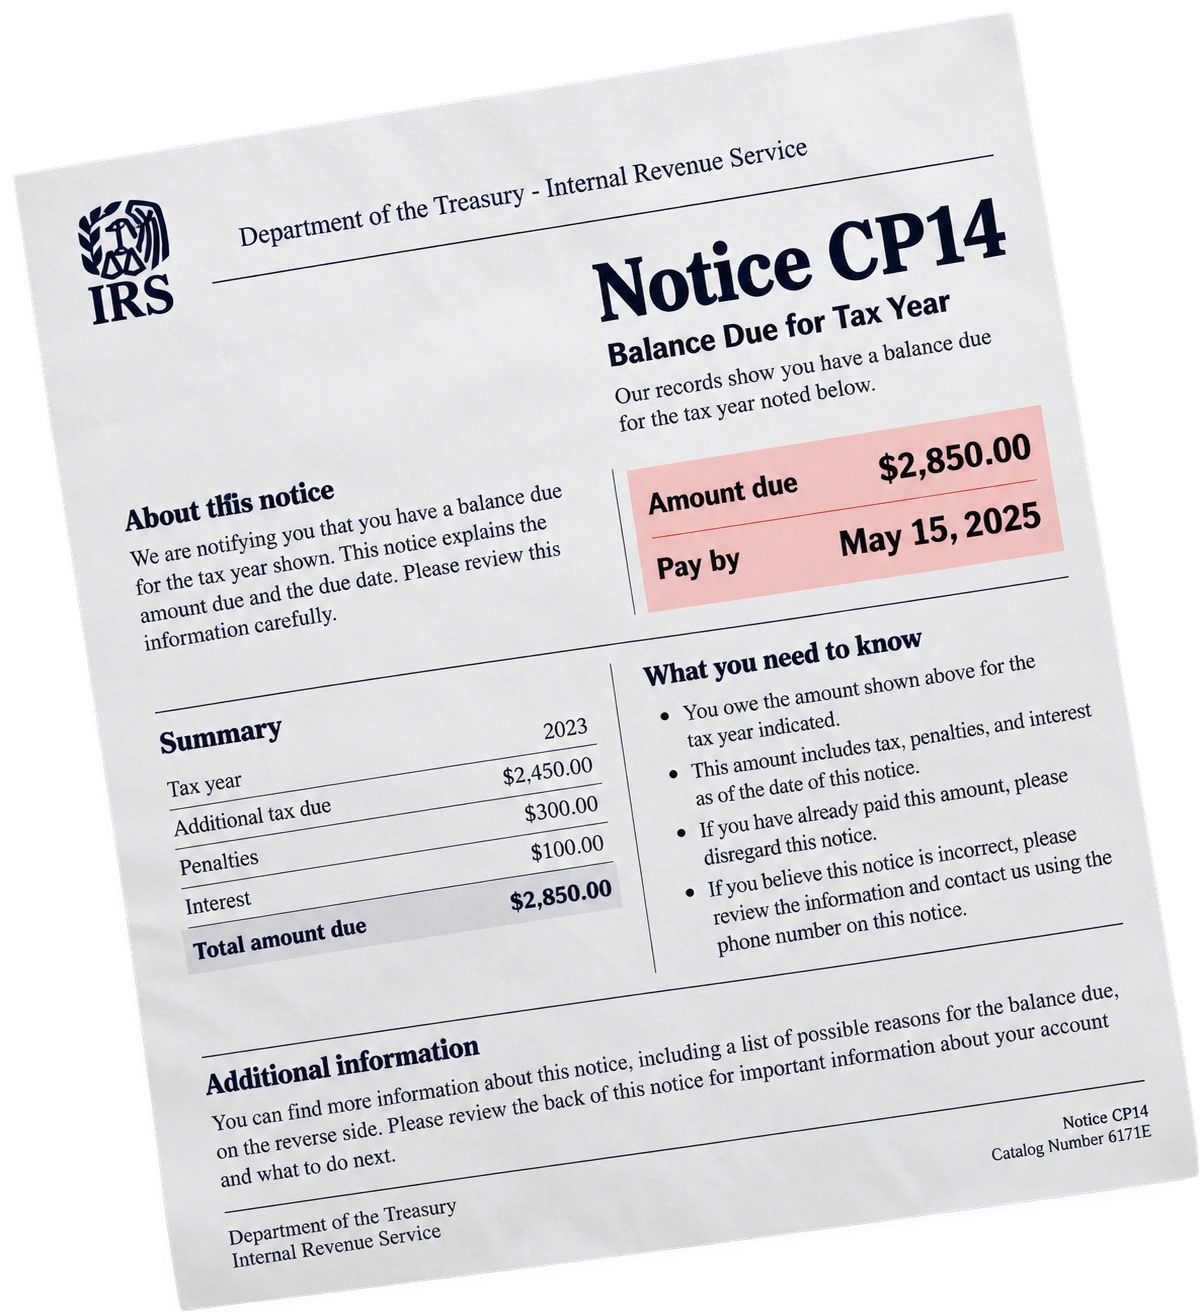
CP14는 세금보고서를 처리한 뒤 IRS가 "신고된 세금보다 납부액이 적다"고 판단했을 때 보내는 첫 번째 잔액 통지(Balance Due Notice)입니다. 신고서에 적은 세금을 다 내지 않았거나, 예납·원천징수가 부족했거나, IRS가 계산 오류를 정정해 세금이 늘어난 경우에 발송됩니다.
편지에는 과세연도, 원래 세금(Amount you owed), 미납 페널티(Failure-to-pay penalty), 이자(Interest), 합계(Amount due)와 납부 기한이 적혀 있습니다. CP14는 아직 징수(압류) 단계가 아닙니다. 그러나 IRS 징수 절차의 공식적인 출발점이므로, 이후 모든 독촉 편지는 이 통지서를 기준으로 진행됩니다.
CP14 편지, 이렇게 읽으세요
| 항목 | 확인 포인트 |
|---|---|
| Amount due / Pay by | 합계와 납부 기한(통상 21일). 기한 안에 내면 추가 페널티·이자가 최소화됩니다. |
| Billing summary | 세금·페널티·이자가 각각 얼마인지. 페널티가 크다면 첫 위반 감면(First-Time Abatement) 대상인지 확인합니다. |
| Tax year / Form | 어느 해, 어떤 신고서에 대한 잔액인지. 이미 납부했다면 납부 기록(수표, 온라인 결제 확인)을 대조합니다. |
| Payment options | 온라인 납부, 분할납부(Installment Agreement) 신청 안내. 한 번에 낼 수 없어도 방법이 있습니다. |
왜 받게 되나요?
- 신고한 세금을 다 내지 않음 — 신고는 했지만 납부가 부족하거나 기한을 넘긴 경우.
- 예납·원천징수 부족 — 자영업·투자 소득이 늘었는데 예납(estimated tax)을 하지 않은 경우. 과소납부 페널티가 함께 붙습니다.
- IRS의 계산 정정 — 신고서의 산술 오류·크레딧 오류를 IRS가 고치면서 세금이 늘어난 경우(CP11과 함께 오기도 함).
- 납부가 잘못 기록됨 — 납부는 했는데 다른 연도·다른 배우자 SSN에 적용된 경우. 이때는 돈을 더 낼 것이 아니라 기록을 바로잡아야 합니다.
왜 위험한가요?
CP14 자체는 압류 통지가 아니지만, 여기서 멈추지 않으면 모든 후속 절차가 자동으로 진행됩니다. 미납 페널티는 매달 0.5%씩 최대 25%까지 쌓이고, 이자는 매일 계산됩니다. 압류 예고(Notice of Intent to Levy) 이후에는 미납 페널티율이 월 1%로 올라갑니다.
또한 CP14 단계에서 금액 오류(이미 납부했거나 잘못 계산됨)를 바로잡지 않으면, 이후 독촉 통지에는 같은 잘못된 금액이 계속 따라옵니다.
방치하면 어떻게 진행되나요?
21일 안에 납부 또는 분할납부 약정. 페널티 감면 요청도 이때 함께.
잔액 리마인더. 이자·페널티 누적. 분할납부 약정을 아직 할 수 있는 단계.
주(州) 세금 환급금 압류 예고. 연방 세금 담보권(Lien) 설정 가능.
압류 예고 + 청문(CDP) 권리 통지. 30일 후 급여·계좌 압류 가능.
지금 무엇을 해야 하나요?
- 금액이 맞는지 먼저 확인하세요. 이미 납부했거나 세금 계산이 다르다면 돈을 더 내지 말고 기록을 바로잡아야 합니다. IRS 계정(Online Account)의 납부 내역과 대조합니다.
- 맞다면 기한 안에 납부하거나 분할납부를 신청하세요. 잔액 $50,000 이하 개인은 온라인으로 간소화 분할납부(최대 72개월) 신청이 가능합니다.
- 페널티 감면을 함께 요청하세요. 최근 3년간 페널티 이력이 없으면 첫 위반 감면(FTA)으로 미납·미신고 페널티를 없앨 수 있습니다.
- 예납을 조정하세요. 올해도 같은 상황이 반복되지 않도록 원천징수(W-4)나 분기 예납을 조정합니다.
- 편지 사진과 그해 신고서를 보내 주세요. 금액이 맞는지, 어떤 납부 방법이 유리한지 바로 확인해 드립니다.
CP14 vs CP501 vs CP503 vs CP504
| 통지서 | 의미 | 기한·효과 |
|---|---|---|
| CP14 | 첫 잔액 통지(청구서) | 21일. 아직 압류 절차 아님 |
| CP501 | 1차 리마인더 | 납부 요구. 담보권(Lien) 설정 가능성 안내 |
| CP503 | 2차 리마인더(답이 없을 때) | 즉시 납부 요구. 다음은 CP504 |
| CP504 | 최종 독촉 · 압류 예고 | 30일 후 주 세금 환급금 압류 가능 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 금액 검증 | 신고서·납부 기록과 CP14를 대조해 실제로 내야 할 금액인지 확인합니다. |
| 2. 납부 전략 | 일시납·분할납부·징수 유예(CNC) 중 상황에 맞는 방법을 정하고 신청합니다. |
| 3. 페널티 감면 | 첫 위반 감면 또는 합리적 사유로 페널티 감면을 요청합니다. |
| 4. 재발 방지 | 예납·원천징수를 조정해 다음 해 CP14를 막습니다. |
참고: 주정부도 비슷한 잔액 통지를 보냅니다(예: 캘리포니아 FTB의 Statement of Tax Due). IRS 잔액을 정리할 때 주 세금 잔액도 함께 확인하세요.
CP14 자주 묻는 질문
CP14를 받았는데 이미 납부했습니다. 어떻게 하나요?
한 번에 낼 수 없으면 어떻게 하나요?
CP14를 무시하면 어떻게 되나요?
페널티를 줄일 수 있나요?
한국에 거주 중인데 CP14를 받았습니다.
CP14, 가장 싸게 끝낼 수 있을 때 함께 정리하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)