Table of Contents
ToggleIRS CP501·CP503 통지서란?
"아직 안 내셨습니다"라는 1차·2차 독촉입니다.
CP14 이후에도 잔액이 남아 있으면 IRS는 CP501(1차 리마인더), CP503(2차 리마인더)을 순서대로 보냅니다. 아직 압류 단계는 아니지만, 다음 편지가 CP504(압류 예고)입니다.
CP501·CP503은 무슨 편지인가요?
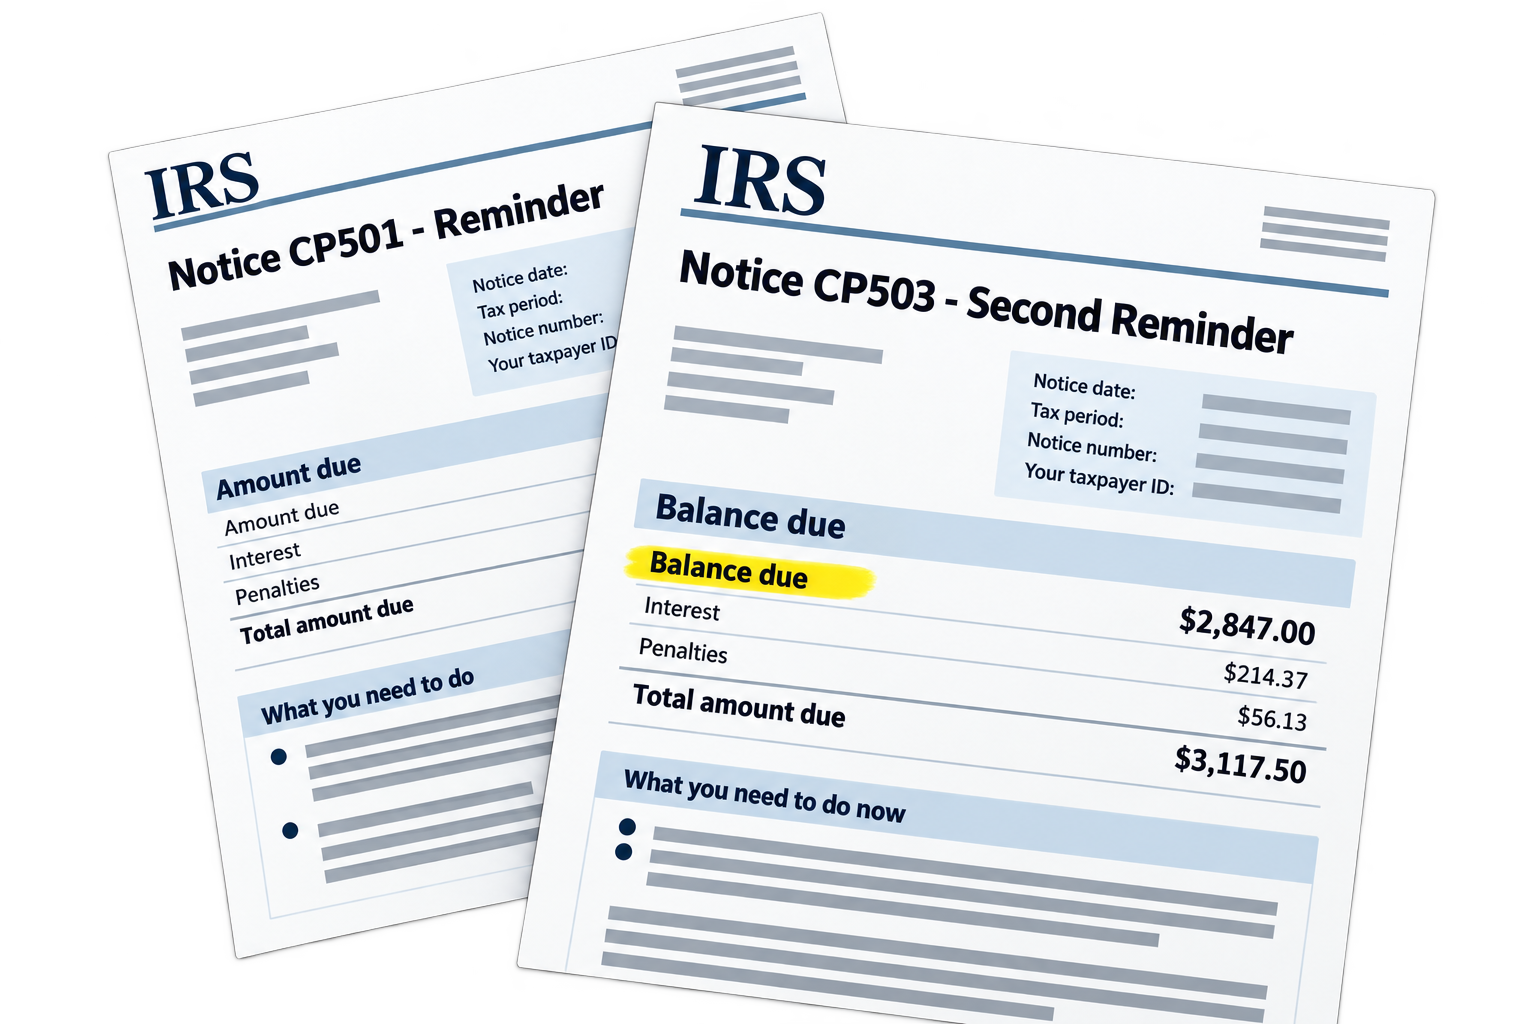
CP501은 CP14(첫 청구서)에 반응이 없을 때 보내는 첫 번째 리마인더입니다. 잔액, 페널티, 이자와 납부 기한이 다시 적혀 있고, 납부하지 않으면 연방 세금 담보권(Notice of Federal Tax Lien)을 설정할 수 있다는 문구가 들어 있습니다.
CP503은 CP501에도 응답이 없을 때 보내는 두 번째 리마인더로, "즉시 납부(immediately)"를 요구합니다. 내용은 비슷하지만 의미는 다릅니다. CP503 다음에 오는 편지는 CP504(압류 예고)이기 때문에, CP503은 "조용히 정리할 수 있는 마지막 편지"에 가깝습니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| Notice number | CP501인지 CP503인지. 같은 금액이라도 남은 단계가 다릅니다. |
| Amount due / Pay by | 합계와 기한. CP14 금액에 페널티·이자가 더해졌는지 확인합니다. |
| Tax year | 여러 해 잔액이 있으면 연도별로 각각 통지가 옵니다. 오래된 연도부터 정리하는 것이 유리할 수 있습니다. |
| Lien 문구 | 담보권(Lien) 설정 가능성 안내. 설정되면 신용·부동산 거래에 영향이 있습니다. |
왜 받게 되나요?
- CP14에 답하지 않음 — 납부도, 분할납부 신청도, 이의 제기도 하지 않은 경우.
- 분할납부가 중단됨 — 약정이 있었지만 납부가 끊겨 다시 독촉이 시작된 경우(CP523와 함께 오기도 함).
- 주소 변경으로 CP14를 못 받음 — 이사 후 IRS에 주소 변경(Form 8822)을 하지 않아 첫 통지를 놓친 경우.
- 금액 오류를 바로잡지 않음 — CP14의 금액이 틀렸는데 그대로 두어 같은 금액으로 독촉이 이어지는 경우.
왜 위험한가요?
CP501·CP503은 "아직 괜찮다"는 신호가 아니라 "카운트다운이 진행 중"이라는 신호입니다. 이 단계에서 IRS는 연방 세금 담보권(Lien)을 설정할 수 있고, 다음 편지인 CP504부터는 주 세금 환급금 압류가 가능해집니다. 그 다음 LT11/CP90이 오면 급여·은행 계좌 압류로 이어집니다.
페널티와 이자는 계속 쌓이며, 압류 예고 이후에는 미납 페널티율이 두 배(월 1%)가 됩니다. 늦게 정리할수록 같은 세금에 더 많은 돈을 내게 됩니다.
방치하면 어떻게 진행되나요?
21일 납부 기한. 답이 없으면 리마인더 시작.
1차·2차 리마인더. 담보권 설정 가능성 안내. 분할납부·감면 신청 가능.
30일 후 주 세금 환급금 압류 가능. 담보권 설정.
청문(CDP) 요청 30일. 이후 급여·계좌 압류.
지금 무엇을 해야 하나요?
- 금액과 연도를 확인하세요. 이미 납부했거나 금액이 다르면 지금 바로잡아야 이후 통지에 같은 오류가 따라오지 않습니다.
- 분할납부 약정을 신청하세요. 약정이 승인되면 독촉과 압류 절차가 멈춥니다. 온라인 신청(개인 $50,000 이하)이 가장 빠릅니다.
- 담보권(Lien) 설정을 피하세요. 잔액을 $50,000 이하로 낮추고 자동이체 분할납부(DDIA)를 설정하면 담보권 설정을 피하거나 철회를 요청할 수 있습니다.
- 페널티 감면을 요청하세요. 첫 위반 감면 또는 합리적 사유로 페널티를 줄일 수 있습니다.
- 편지 사진을 보내 주세요. 어느 단계인지, 남은 시간이 얼마인지, 어떤 신청이 유리한지 바로 안내드립니다.
비슷한 통지서와 무엇이 다른가요?
| 통지서 | 의미 | 다음 단계 |
|---|---|---|
| CP14 | 첫 청구서 | CP501 |
| CP501 | 1차 리마인더. Lien 가능성 안내 | CP503 |
| CP503 | 2차 리마인더. 즉시 납부 요구 | CP504 (압류 예고) |
| CP504 | 최종 독촉. 주 환급금 압류 예고 | LT11 / CP90 (압류 예고 + 청문 권리) |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 금액·연도 검증 | 여러 해 잔액이 있으면 연도별로 정리 순서를 정합니다. |
| 2. 약정 신청 | 분할납부(IA) 또는 징수 유예(CNC)를 신청해 독촉·압류 절차를 멈춥니다. |
| 3. 담보권 대응 | Lien 설정을 피하거나, 이미 설정됐다면 철회(withdrawal)·해제를 요청합니다. |
| 4. 페널티 감면 | FTA·합리적 사유로 페널티 감면을 요청합니다. |
CP501 · CP503 자주 묻는 질문
CP501과 CP503의 차이는 무엇인가요?
CP503을 받았는데 지금 분할납부를 신청해도 되나요?
담보권(Lien)이 설정되면 어떻게 되나요?
금액이 틀린 것 같은데 독촉이 계속 옵니다.
한국에서 CP503을 받았습니다. 어떻게 하나요?
CP501·CP503, 압류 예고가 오기 전에 함께 정리하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)