Table of Contents
ToggleIRS CP11 · CP12 · CP22A 통지서란?
"신고 내용을 고쳤습니다" — 결과는 청구, 환급, 또는 변경.
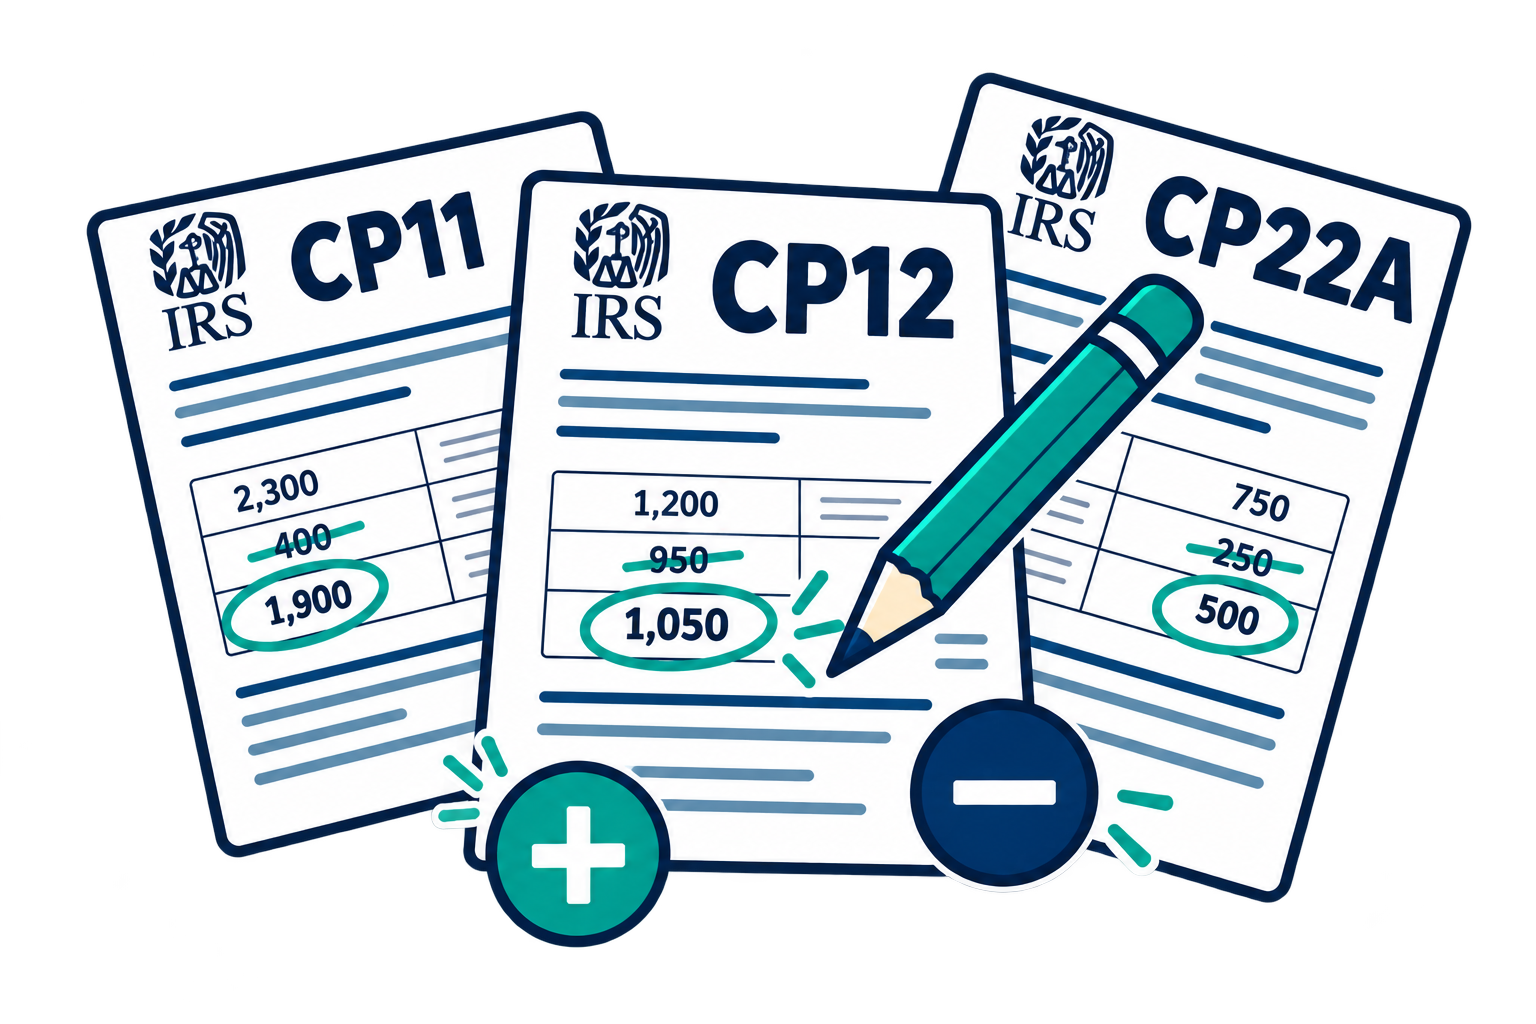
세 편지 모두 IRS가 세금보고서를 수정했다는 통지입니다. CP11은 수정 결과 세금이 남았다는 청구, CP12는 환급액이 바뀌었다는 안내, CP22A는 납세자가 요청한 변경을 반영해 잔액이 생겼다는 통지입니다. 동의하지 않으면 60일 안에 이의를 제기해야 합니다.
세 편지는 각각 무슨 뜻인가요?
CP11 (Math Error — Balance Due) — IRS가 신고서에서 계산 오류나 크레딧 오류(예: 자녀세액공제 금액, 표준공제, 환급형 크레딧 자격, 예납액 불일치)를 발견해 직권으로 고쳤고, 그 결과 세금이 남았다는 청구 통지입니다. 납부 기한과 함께 "동의하지 않으면 60일 안에 연락하라"는 안내가 있습니다.
CP12 (Math Error — Refund Changed) — 같은 정정인데 결과가 환급 쪽인 경우입니다. 환급액이 늘거나 줄었거나, 예상한 환급 대신 다른 금액이 지급됩니다. "환급이 늘었으니 좋다"고 넘기기 쉽지만, 정정 사유를 확인하지 않으면 다음 해 같은 오류가 반복되거나 나중에 다시 조정될 수 있습니다.
CP22A (Changes You Requested — Balance Due) — 납세자가 제출한 수정신고(1040-X)나 전화·서면으로 요청한 변경을 IRS가 반영했고, 그 결과 잔액이 생겼다는 통지입니다. 본인이 요청한 변경이므로 금액이 예상과 맞는지 확인하는 것이 핵심이며, 요청한 적이 없다면 신분 도용 가능성도 확인해야 합니다. 변경 결과 환급이면 CP22B 등이 옵니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| Notice number | CP11 / CP12 / CP22A. 직권 정정인지(11·12) 내가 요청한 변경인지(22A)를 먼저 구분합니다. |
| Changes we made / Why | IRS가 어떤 항목을 왜 바꿨는지. 항목별 신고 금액과 정정 금액이 나란히 적혀 있습니다. |
| Amount due / Refund | 잔액과 납부 기한, 또는 변경된 환급액. |
| 60-day 문구 | "If you don't agree, contact us within 60 days". 이 기한 안에 이의를 제기해야 정정이 자동 확정되지 않습니다. |
왜 받게 되나요?
- 산술·전기 오류 — 합계 오류, 표에서 잘못 읽은 세액, SSN·이름 불일치로 크레딧이 부인된 경우.
- 크레딧 자격·금액 정정 — 자녀세액공제, 근로소득세액공제, 교육비 크레딧, 경기부양 지급액(Recovery Rebate Credit) 등 IRS 기록과 다른 경우.
- 예납·원천징수 불일치 — 신고서에 적은 예납액이 IRS 기록과 다른 경우. 다른 연도에 적용됐거나 배우자 SSN으로 들어간 경우가 많습니다.
- 본인이 요청한 수정(CP22A) — 1040-X 제출, 전화로 요청한 조정, 세무조사 합의 결과 반영.
왜 위험한가요?
CP11·CP12의 "math error" 절차는 IRS가 세무조사 없이 바로 세액을 바꿀 수 있는 특별한 권한입니다. 60일 안에 이의를 제기하면 IRS는 정정을 되돌리고 정식 부족세액 절차(조세법원 제소권 포함)를 거쳐야 하지만, 60일을 넘기면 정정이 그대로 확정되어 다툴 수단이 크게 줄어듭니다.
또 IRS의 정정이 틀린 경우도 적지 않습니다. 특히 예납액·크레딧 자격은 IRS 기록 오류로 잘못 정정되는 일이 흔합니다. CP11 금액을 그냥 내면 틀린 세금을 내는 것이고, CP12 환급을 그냥 받으면 나중에 되돌려내야 할 수도 있습니다.
방치하면 어떻게 진행되나요?
정정 내용 확인. 동의하지 않으면 60일 안에 이의.
IRS가 정정을 취소하거나 유지. 유지 시 정식 부족세액 절차(CP3219A)로.
잔액 독촉 시작. 페널티·이자 누적.
압류 예고 및 징수.
지금 무엇을 해야 하나요?
- 정정 사유를 항목별로 확인하세요. IRS가 바꾼 항목이 실제로 틀렸는지, IRS 기록 오류인지 신고서와 자료(예납 영수증, 크레딧 자격 서류)로 대조합니다.
- 틀렸다면 60일 안에 서면으로 이의를 제기하세요. 전화도 가능하지만 기록이 남는 서면(편지 주소로 발송)을 권합니다. 근거 자료를 첨부합니다.
- 맞다면 납부하거나 분할납부를 신청하세요. CP11·CP22A 잔액은 기한 안에 내야 독촉으로 넘어가지 않습니다.
- CP22A인데 요청한 적이 없다면 즉시 확인하세요. 신분 도용으로 누군가 수정신고를 제출했을 수 있습니다. IRS에 연락하고 Form 14039(신분 도용 신고)를 검토합니다.
- 편지 사진과 그해 신고서를 보내 주세요. IRS 정정이 맞는지, 이의가 가능한지, 다음 해 반복을 막을 방법까지 한국어로 안내드립니다.
비슷한 통지서와 무엇이 다른가요?
| 통지서 | 누가 바꿨나 | 결과 | 이의 기한 |
|---|---|---|---|
| CP11 | IRS 직권(math error) | 잔액 발생(청구) | 60일 |
| CP12 | IRS 직권(math error) | 환급액 변경 | 60일 |
| CP22A | 납세자 요청 반영 | 잔액 발생 | 금액 확인 후 납부·이의 |
| CP2000 | IRS 제안(소득 불일치) | 제안 금액 — 아직 정정 아님 | 30일 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 정정 검증 | IRS가 바꾼 항목을 신고서·IRS 기록(transcript)과 대조해 맞는지 확인합니다. |
| 2. 이의 제기 | 틀린 정정은 60일 안에 근거 자료와 함께 서면 이의를 제출합니다. |
| 3. 납부·감면 | 맞는 정정은 납부 계획과 페널티 감면을 함께 진행합니다. |
| 4. 재발 방지 | 예납 적용 오류·크레딧 자격 문제를 바로잡아 다음 해 같은 통지를 막습니다. |
CP11 · CP12 · CP22A 자주 묻는 질문
CP12로 환급이 늘었습니다. 그냥 받아도 되나요?
CP11 금액이 틀린 것 같습니다.
60일을 넘기면 어떻게 되나요?
CP22A를 받았는데 수정신고를 한 적이 없습니다.
한국에 거주합니다. 60일 안에 이의 제기가 가능한가요?
CP11 · CP12 · CP22A, IRS의 정정이 맞는지 함께 확인하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)