Table of Contents
Toggle캘리포니아 FTB 4600 · NPA란?
주정부(State) 레터도 IRS만큼 기한이 중요합니다.
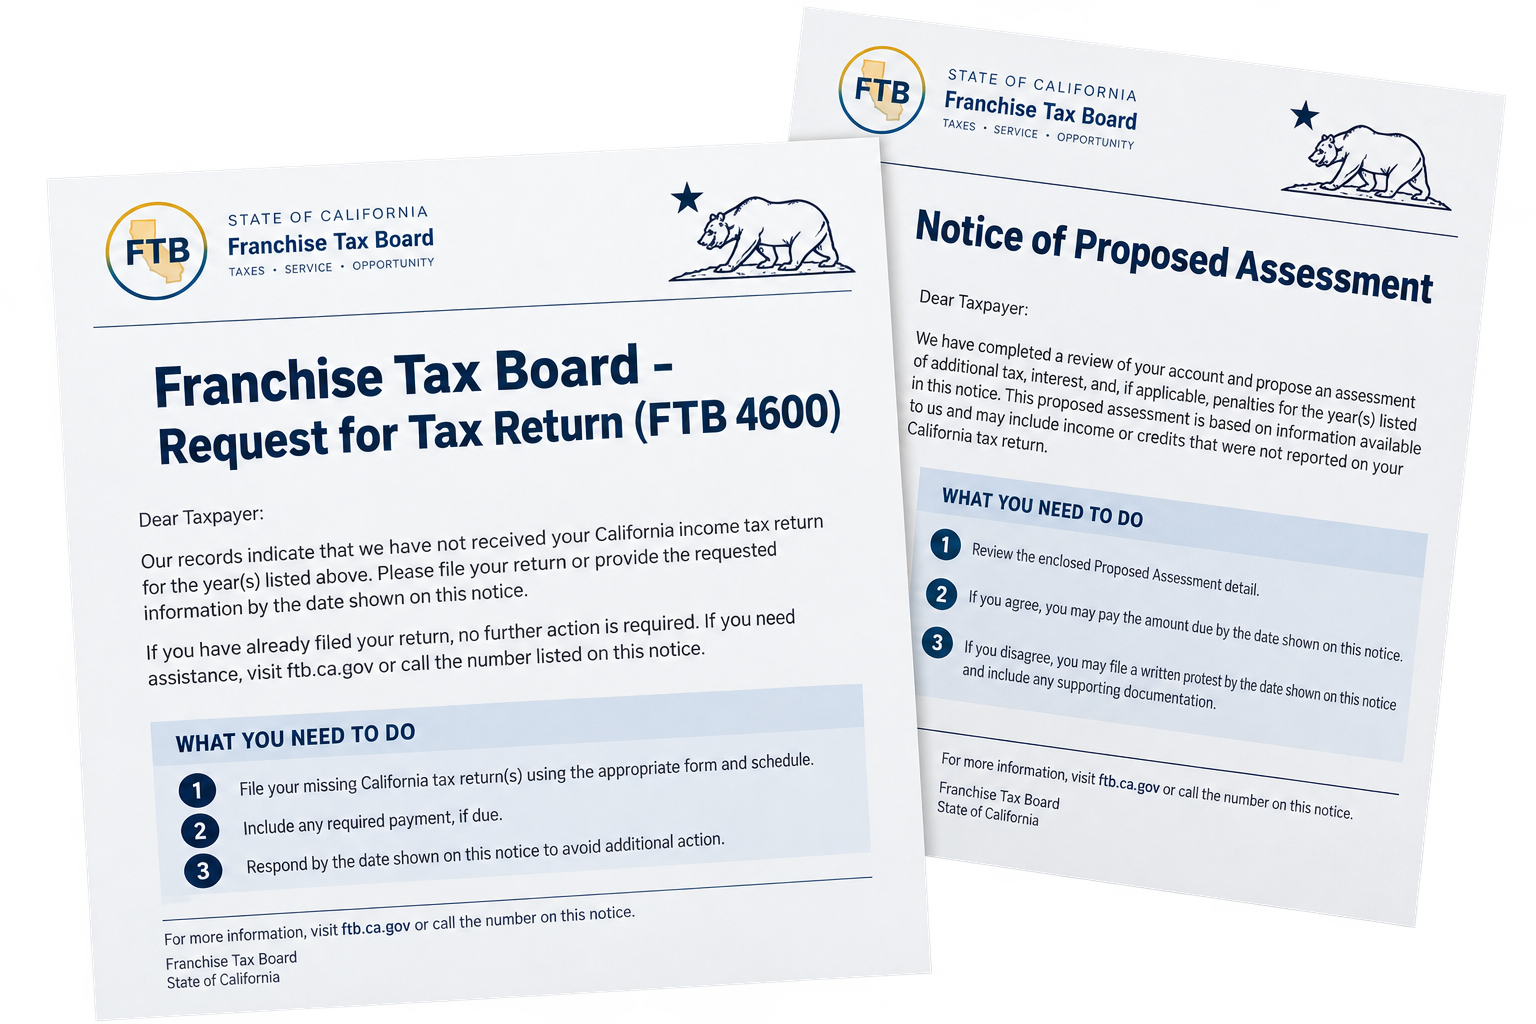
캘리포니아 소득세 기관인 FTB(Franchise Tax Board)가 보내는 대표적인 두 편지입니다. FTB 4600은 "캘리포니아 신고서를 제출하라"는 요구(30일), NPA는 "세금을 이렇게 부과하겠다"는 예정 통지(60일 이의)입니다.
두 편지는 각각 무슨 뜻인가요?
FTB 4600 — Request for Tax Return. FTB는 IRS 자료, 고용주 보고, 캘리포니아 내 소득·주소·면허·사업자 등록 등을 바탕으로 "캘리포니아 신고 의무가 있어 보이는데 신고서가 없다"고 판단하면 4600을 보냅니다. 30일 안에 (1) 신고서 제출, (2) 이미 제출했다면 사본, (3) 신고 의무가 없는 이유(비거주자, 소득 기준 미달 등)를 회신해야 합니다. 답이 없으면 FTB 4601(Demand for Tax Return)이 오고, 그래도 없으면 FTB가 보유 자료로 세금을 산정해 NPA를 보냅니다. 이때 미신고 페널티 외에 "Demand penalty"(25%)가 추가됩니다.
NPA — Notice of Proposed Assessment. FTB가 세무조사, 연방 조정 내용 공유(IRS가 CP2000·세무조사로 소득을 늘리면 FTB가 그대로 반영), 미신고 산정 등을 근거로 추가 세금을 부과하겠다는 통지입니다. 통지에 "Protest By" 날짜가 있고(통지일로부터 60일), 그 안에 서면 또는 MyFTB 온라인으로 이의(protest)를 제기하면 FTB가 재검토합니다. 이의가 기각되면 Notice of Action이 오고, 30일 안에 Office of Tax Appeals(OTA)에 항소할 수 있습니다. 기한을 넘기면 NPA는 확정되어 청구서(Statement of Tax Due)와 징수 절차로 넘어갑니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| 편지 종류 | 4600(요구) / 4601(명령) / NPA(부과 예정). 각각 기한과 할 일이 다릅니다. |
| Respond By / Protest By | 4600은 30일, NPA는 60일. NPA는 이 날짜가 편지에 직접 적혀 있습니다. |
| Tax year / 근거 | 어느 해, 어떤 자료(연방 조정, 고용주 보고, 1099 등)로 판단했는지. |
| Proposed amount | NPA의 세금·페널티·이자. 연방 조정 기반이면 연방 결과가 정확한지부터 확인합니다. |
왜 받게 되나요?
- 캘리포니아 소득이 있는데 주 신고를 안 함 — 연방 신고만 하고 CA 신고를 빠뜨린 경우. 한국에서 미국 법인·투자를 운영하며 CA 소득이 있는 경우도 포함.
- 거주자 판정 차이 — 본인은 비거주자라고 생각했지만 FTB는 CA 주소·면허·사업자 등록 등으로 거주자로 본 경우.
- 연방 조정의 자동 반영 — IRS CP2000·세무조사로 소득이 늘었는데 CA 수정 신고(6개월 내 보고 의무)를 하지 않아 FTB가 NPA를 보낸 경우.
- FTB 자체 조사 — 공제·크레딧·거주 기간 등에 대한 FTB 세무조사 결과.
왜 위험한가요?
FTB는 IRS보다 징수 속도가 빠른 편입니다. NPA가 확정되면 곧 청구서가 오고, 이후 은행 압류(Order to Withhold)·급여 압류(Earnings Withholding Order)·면허 정지 등으로 이어질 수 있습니다. 미신고 산정에는 Demand penalty 25%가 더해져 실제보다 훨씬 큰 금액이 됩니다.
또한 "연방을 정리했으니 끝"이라고 생각하는 분이 많지만, FTB는 별개 기관이라 연방 CP2000·세무조사 결과를 CA에 보고(수정 신고)하지 않으면 FTB가 자체 NPA를 보냅니다. 연방과 주는 항상 함께 정리해야 합니다.
방치하면 어떻게 진행되나요?
30일 안에 신고서 제출 또는 의무 없음 설명.
Demand penalty 25% 추가. FTB가 자료로 세금 산정 → NPA 발송.
서면·온라인 이의. 기각 시 Notice of Action → 30일 내 OTA 항소.
청구서 → 은행·급여 압류, 면허 정지 가능.
지금 무엇을 해야 하나요?
- 캘리포니아 신고 의무가 있는지 판단하세요. 거주자·비거주자·파트타임 거주자 기준과 CA 원천 소득 여부를 확인합니다. 의무가 없으면 그 근거를 서면으로 회신합니다.
- 4600이라면 30일 안에 신고서를 제출하세요. 연방 신고서를 기초로 CA Form 540/540NR을 작성합니다. 연장이 필요하면 기한 전에 요청합니다.
- NPA라면 60일 안에 이의(protest)를 제기하세요. MyFTB 온라인 또는 서면으로, 근거 자료와 함께. 이의 중에도 이자는 붙으므로 다툼 없는 부분은 먼저 납부할 수 있습니다.
- 연방 조정이 있었다면 CA 수정 신고를 하세요. IRS 조정 확정 후 6개월 안에 FTB에 보고(Form 540X/Schedule X)해야 추가 페널티를 피합니다.
- 편지 사진을 보내 주세요. 4600·4601·NPA 중 무엇인지, 기한이 언제인지, 연방 편지와 어떻게 연결되는지 한국어로 정리해 드립니다.
FTB 레터 vs IRS 레터 — 비슷한 역할 비교
| FTB (캘리포니아) | 역할 | IRS 대응 편지 | 기한 |
|---|---|---|---|
| FTB 4600 / 4601 | 미신고 요구 / 명령 | CP59 / CP518 | 30일 |
| NPA | 부과 예정 통지 (이의 가능) | CP2000 → CP3219A | 60일 protest |
| Notice of Action | 이의 결과 통지 | Appeals 결정 | 30일 내 OTA 항소 |
| Statement of Tax Due | 청구서 | CP14 | 납부 기한 명시 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 의무·거주 판단 | CA 거주자 판정과 신고 의무를 검토하고 FTB에 회신할 근거를 정리합니다. |
| 2. 신고·이의 | CA 신고서 작성·제출 또는 NPA 이의(protest)를 근거 자료와 함께 제출합니다. |
| 3. 연방·주 연계 | IRS 조정 내용을 CA에 반영하는 수정 신고와 페널티 감면을 함께 진행합니다. |
| 4. 징수 대응 | 확정된 잔액은 분할납부(FTB Installment Agreement)와 압류 해제로 대응합니다. |
FTB 4600 · NPA 자주 묻는 질문
연방 IRS 신고는 했는데 FTB 4600이 왔습니다.
NPA의 Protest By 날짜를 넘기면 어떻게 되나요?
IRS CP2000을 정리했는데 FTB NPA가 또 왔습니다.
한국에 거주하는데 캘리포니아 편지가 왔습니다.
FTB 세금도 분할납부가 되나요?
FTB 4600 · NPA, 연방과 주를 함께 정리하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)