Table of Contents
ToggleIRS CP59 · CP518 통지서란?
"세금보고 기록이 없습니다" — 미신고 안내와 최종 통지.
CP59는 "작년 세금보고서를 받지 못했다"는 첫 안내, CP518은 그래도 제출하지 않았을 때 오는 최종 통지입니다. 그 다음은 IRS가 제3자 자료로 세금을 대신 계산하는 대체 신고(SFR)와 90일 법정 통지입니다.
CP59·CP518은 무슨 편지인가요?
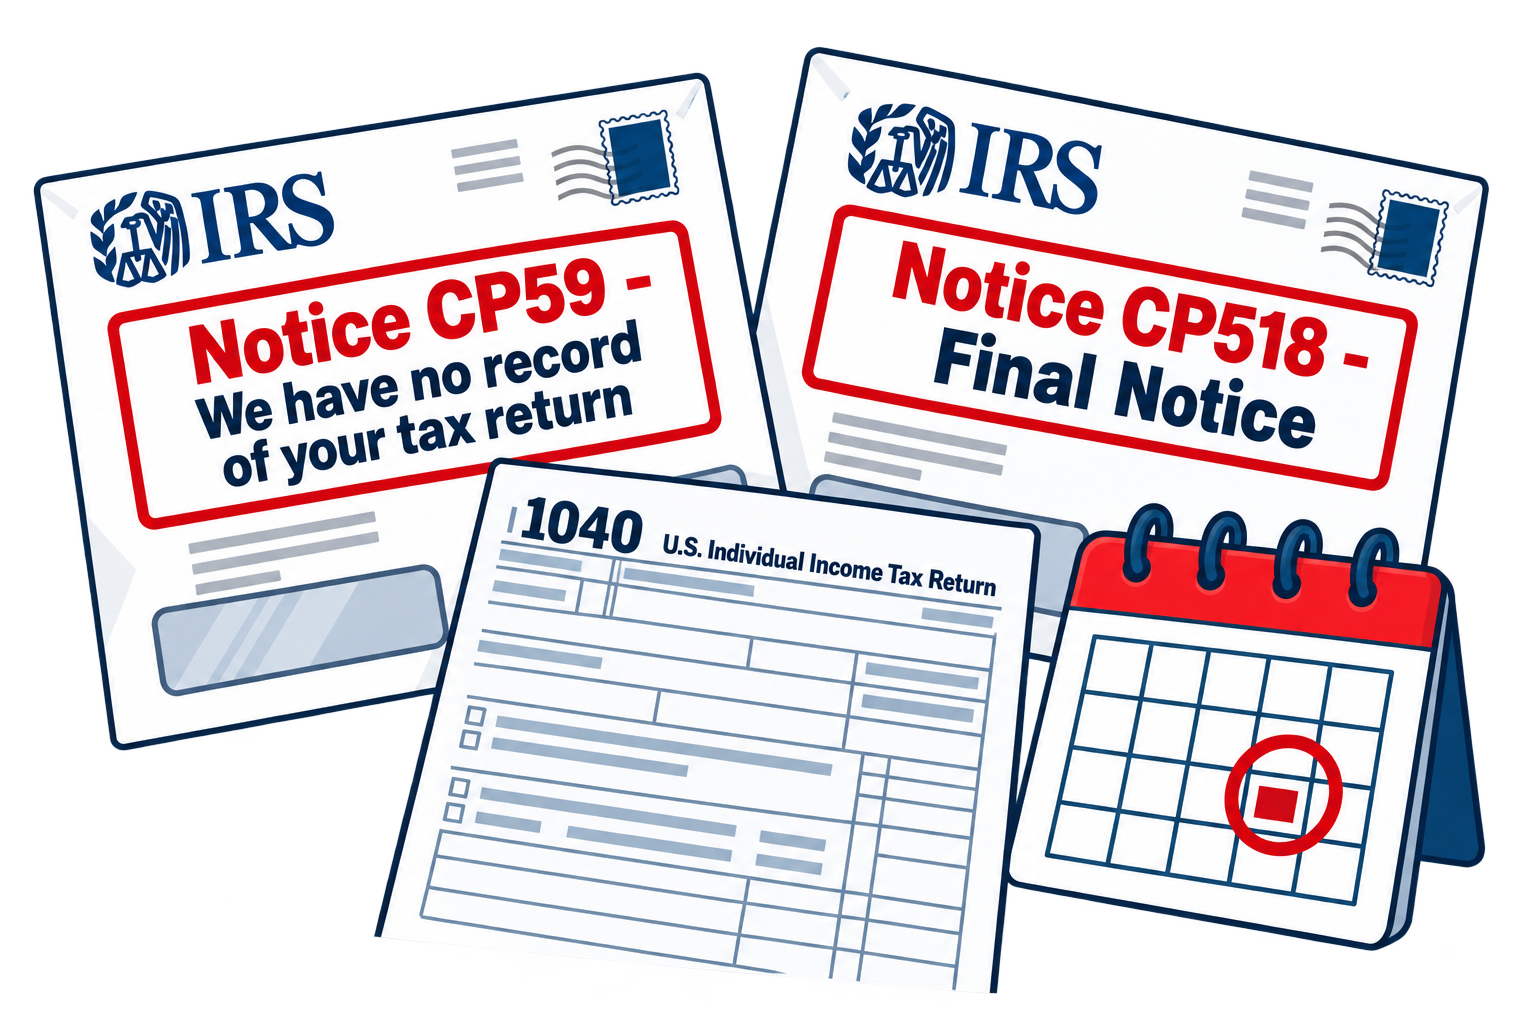
CP59는 IRS가 제3자 자료(W-2, 1099 등)를 통해 소득이 있었다고 파악했는데 해당 연도 개인 세금보고서(Form 1040)가 접수되지 않았을 때 보내는 첫 번째 안내입니다. "We have no record that you filed your prior year personal tax return"이라는 문장으로 시작하며, 신고서를 제출하거나 신고 의무가 없는 이유를 설명하라고 요청합니다. 사업체에는 CP259(미제출 사업 신고서)가 같은 역할을 합니다.
CP59에 답이 없으면 CP516(2차), 그리고 CP518 "Final Notice — Return Delinquency"가 옵니다. CP518은 "이제 IRS가 직접 세금을 계산하겠다"는 예고입니다. 이후 IRS는 보유 자료만으로 대체 신고(SFR, IRC §6020(b))를 작성하는데, 여기에는 표준공제 외의 공제, 부양가족, 사업 경비, 주식 취득원가가 전혀 반영되지 않습니다. 그 결과를 CP3219N(Notice of Deficiency)으로 통지하고 90일 후 확정합니다. 즉 미신고를 방치하면 "내가 신고했을 때보다 훨씬 큰 세금"이 확정되는 구조입니다.
편지에서 먼저 확인할 것
| 항목 | 확인 포인트 |
|---|---|
| Tax year | 어느 연도 신고서가 없는지. 여러 해면 각각 통지가 옵니다. |
| CP59 / CP516 / CP518 | 몇 번째 통지인지. CP518이면 다음은 대체 신고(SFR)입니다. |
| Response form (Form 15103) | 신고 의무가 없거나 이미 제출했다면 이 양식으로 설명합니다. |
| Where to file | 신고서를 보낼 주소. CP59 회신과 함께 제출하면 처리가 빠릅니다. |
왜 받게 되나요?
- 실제 미신고 — 소득이 있었지만 신고하지 않은 경우. 자영업·프리랜서·투자 소득이 많습니다.
- 해외 거주로 신고 의무를 몰랐음 — 한국 거주 미국 시민권자·영주권자가 전 세계 소득 신고 의무를 몰라 수년간 미신고한 경우. FBAR·FATCA 누락이 함께 있는 경우가 많습니다.
- 신고했지만 IRS에 접수되지 않음 — 우편 분실, 전자신고 거부(reject)를 모르고 지나간 경우.
- 신고 의무가 없는데 소득 자료가 있음 — 소득이 기준 이하이거나 비거주자인데 1099가 발행된 경우. 설명으로 종결됩니다.
왜 위험한가요?
미신고의 비용은 세 겹으로 쌓입니다. 미신고 페널티(월 5%, 최대 25%), 미납 페널티(월 0.5%), 이자. 60일 이상 늦으면 최소 페널티도 붙습니다. 그리고 대체 신고(SFR)가 만들어지면 공제·부양가족·원가가 모두 빠진 과대 세액이 확정되어 징수(압류)로 넘어갑니다.
또 하나, 신고하지 않은 연도는 부과 시효(3년)가 시작되지 않습니다. IRS는 언제든 그 연도를 문제 삼을 수 있고, 환급받을 돈이 있었더라도 3년이 지나면 환급권이 사라집니다.
방치하면 어떻게 진행되나요?
신고서 제출 또는 Form 15103으로 설명.
계속 미제출 시. CP518은 대체 신고 예고.
IRS가 자료만으로 세금 계산. 90일 법정 통지. 지나면 확정.
과대 세액으로 징수 시작. 이후 신고서 제출로 재검토 요청 가능.
지금 무엇을 해야 하나요?
- 신고 의무가 있는지 확인하세요. 소득 기준·거주 상태·비거주자 여부에 따라 의무가 없을 수 있습니다. 없다면 Form 15103으로 설명합니다.
- 의무가 있다면 지금 바로 신고서를 준비하세요. W-2·1099는 IRS 소득 기록(Wage & Income transcript)으로 확인할 수 있습니다. 공제·원가·부양가족을 모두 반영합니다.
- 여러 해 미신고라면 순서와 범위를 정하세요. IRS는 통상 최근 6년 제출을 요구합니다. 해외 거주자는 Streamlined Procedures로 페널티를 크게 줄일 수 있습니다.
- 페널티 감면을 함께 요청하세요. 첫 위반 감면 또는 합리적 사유로 미신고·미납 페널티를 줄일 수 있습니다.
- 편지 사진과 소득 자료를 보내 주세요. 의무 여부, 제출 범위, 예상 세금과 페널티를 한국어로 정리해 드립니다.
비슷한 통지서와 무엇이 다른가요?
| 통지서 | 의미 | 다음 단계 |
|---|---|---|
| CP59 / CP259 | 미신고 첫 안내 (개인/사업체) | CP516 |
| CP516 | 2차 안내 | CP518 |
| CP518 / CP518B | 최종 통지 — 대체 신고 예고 | SFR 작성 → CP3219N |
| CP3219N | 대체 신고 기반 부족세액 통지(90일) | 세액 확정 → CP14 |
세무회계태양이 하는 일
| 단계 | 내용 |
|---|---|
| 1. 의무·범위 판단 | 거주 상태와 소득 자료(IRS transcript)로 신고 의무와 제출 연도를 정합니다. |
| 2. 신고서 작성 | 공제·원가·부양가족·외국납부세액공제를 모두 반영해 밀린 신고서를 작성·제출합니다. |
| 3. 해외 거주자 절차 | FBAR·FATCA 누락이 있으면 Streamlined Filing Compliance Procedures로 함께 정리합니다. |
| 4. 페널티·납부 | 페널티 감면 요청과 분할납부 약정으로 부담을 줄입니다. |
참고: 캘리포니아 FTB는 같은 상황에서 FTB 4600(Request for Tax Return)을 보냅니다. 연방 미신고를 정리할 때 주 세금 신고도 함께 제출해야 합니다.
CP59 · CP518 자주 묻는 질문
CP59를 받았는데 신고 의무가 없습니다.
CP518 다음에는 무슨 일이 생기나요?
이미 대체 신고(SFR)로 세금이 확정됐습니다. 되돌릴 수 있나요?
수년간 신고를 안 했는데 몇 년치를 내야 하나요?
한국에 사는 영주권자인데 CP59가 왔습니다.
CP59 · CP518, IRS가 대신 계산하기 전에 함께 신고하겠습니다
편지 사진과 해당 연도의 세금보고서가 있으면 더 정확합니다. 아래 양식에 첨부하거나 help@taeyangtax.com 으로 이메일을 보내주세요.
780 Roosevelt #209, Irvine, CA 92620 · Mon–Fri 8:30–17:00 (Pacific Time)